


Самые дорогие улицы Москвы: цены и перемены
17 ноября 2026 06:00
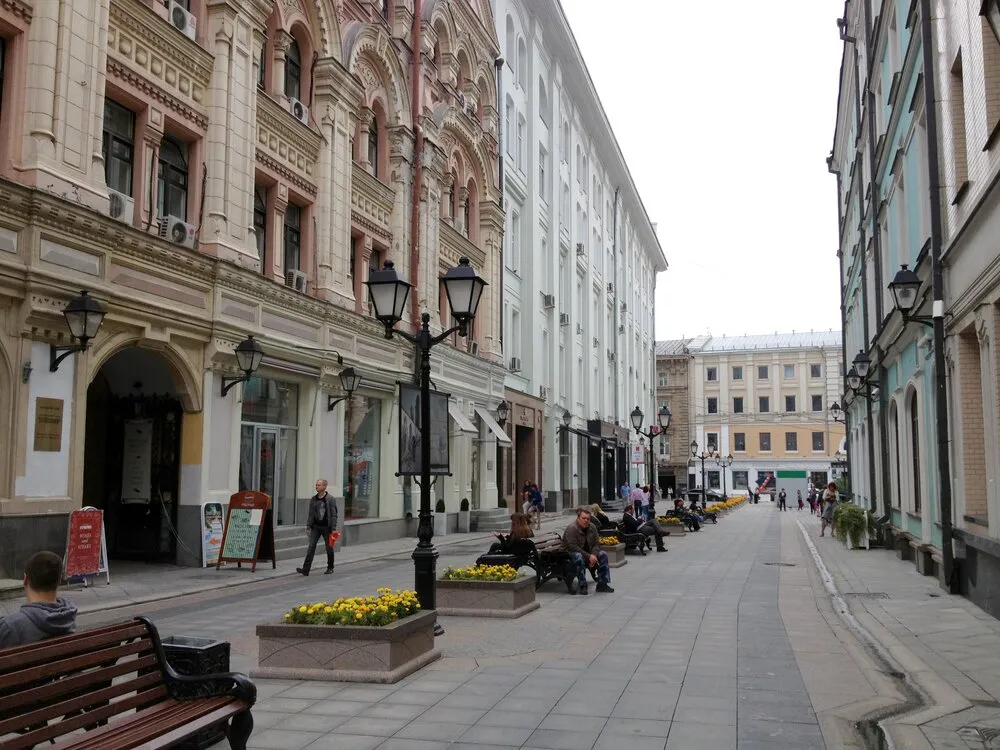
Список топовых торговых улиц остается стабильным — но тем интереснее структурные изменения, которые на них происходят. Этот рейтинг традиционно формируют центральные коридоры с «трофейными» помещениями — наиболее привлекательными не только для прохожих, поток которых здесь также постоянно обеспечен и москвичами, и гостями столицы, но и для избирательных покупателей, которые прицельно приезжают за статусными приобретениями.
Как отмечают в NF Group, топ-10 самых дорогих торговых коридоров Москвы в 2026 году составили:
- Кузнецкий Мост (212 тыс. рублей за кв. м в год);
- Столешников переулок (190 тыс.);
- Патриаршие пруды (158 тыс.);
- Мясницкая улица (140 тыс.);
- Петровка (139 тыс.);
- Новый Арбат (123 тыс.);
- Пятницкая улица (120 тыс.);
- Арбат (101 тыс.);
- Тверская улица (93 тыс.);
- Садовое кольцо (83 тыс.).
Ушедшие с рынка и новые игроки
Еще несколько лет тому назад доля пустующих помещений в топовых коридорах была вдвое выше, чем сейчас, — сказались последствия ковидной изоляции и уход многих зарубежных брендов. «По состоянию на конец 2021 года средний уровень вакантности составлял 13,9%, — делится данными директор направления стрит-ретейла NF Group Ирина Козина. — В последующие пять лет, вплоть до конца 2025 года, доля вакантных площадей стабильно снижалась, достигнув 4,8% к концу 2025 года». Но в 2026-м показатель снова увеличился и составляет 6,5%, добавляет эксперт: в основном это связано с высвобождением нескольких крупных помещений в середине года.
«Следует отметить, что для рынка стрит-ретейла традиционно характерна активная ротация арендаторов. При этом в сегменте сохраняется дефицит качественного предложения в наиболее престижных трофейных локациях», — указывает Ирина Козина. Сегодня минимальные показатели фиксируются на ул. Кузнецкий Мост (3%), Арбате (3,8%) и ул. Никольской (4,6%), что обусловлено высоким спросом на единичные объекты премиального уровня.
Аналитики CMWP отмечают, что наибольшая доля незанятых помещений — в Столешниковом переулке (17,5%) и на Мясницкой улице (14,5%). Потенциальную вакансию, т. е. долю помещений, которые могут быть высвобождены на ключевых торговых улицах в обозримой перспективе, эксперты компании оценивают в 2,8%. При этом почти половина таких площадей (46%) сосредоточена на Петровке и в Столешниковом переулке — преимущественно это магазины международных люксовых брендов, приостановивших работу в России.
О том, что магазины, приостановившие свою деятельность, сохранились только на двух топовых коридорах, в Столешниковом и на Петровке, говорят и в IBC Estate: зарубежные арендаторы покидают торговые пространства по мере истечения сроков арендных договоров.
Вместе с тем, как отмечает руководитель департамента исследований и аналитики IBC Real Estate Екатерина Ногай, за год доля вакантных площадей в Столешниковом переулке сократилась с 24 до 10%. «Среди новых арендаторов этого торгового коридора можно отметить бренды одежды Marem, Monochrome и Redcode, ювелирные салоны Avgust и Tous, а также магазин бытовой техники BORK», — рассказывает эксперт. При этом наибольший рост вакансии отмечен на Мясницкой (с 5 до 15%): в этом коридоре закрылись сразу несколько сетевых операторов.
Одежда и обувь: выбыл каждый третий
Несмотря на то что исход зарубежных арендаторов практически завершился, ротация на основных торговых коридорах остается активной — особенно среди заведений общественного питания и магазинов одежды и обуви, указывают в NF Group. «По итогам I полугодия 2026 года на сегмент „кафе и рестораны“ пришлось 63% от общего объема открытий против 55% закрытий, на кофейни — 17% открытий против 11% закрытий», — рассказала Ирина Козина. При этом в обоих форматах новых открытий происходит больше, чем закрытий, подчеркивает эксперт.
В категории «одежда и обувь» в последние годы также наблюдается активная ротация арендаторов, говорит старший директор, руководитель департамента исследований и аналитики CMWP Полина Афанасьева. За период со второго квартала 2025 года по третий квартал 2026-го из первоначального списка арендаторов этой категории выбыл каждый третий, подчеркивает эксперт. Доля общепита в структуре арендаторов ключевых торговых улиц столицы по оценке составляет CMWP 43,4%, фешен-ретейла — 13,1%, и это две крупнейшие категории. Соотношение их долей практически не изменилось за последний год, а вот состав арендаторов существенно обновился, выбыло 193 арендатора и появилось 163 новых, рассказала Полина Афанасьева.
Ирина Козина из NF Group отмечает снижение ротации среди модных ретейлеров. «Замедление темпов открытий отражает завершение фазы активной экспансии российских брендов 2023–2025 гг. После быстрого заполнения освободившихся ниш бренды стали осторожнее подходить к выходу в офлайн», — говорит эксперт.
Основными категориями арендаторов топовых столичных торговых коридоров, наряду с общепитом и модным ретейлом, в 2026 году остаются сервисы и услуги (около 13% по оценке IBC Estate), продуктовые магазины (6%), аптеки и оптики (4%).