

Снять квартиру в три раза дешевле, чем купить
21 октября 2026 06:00
Три месяца аренды или один платеж по кредиту
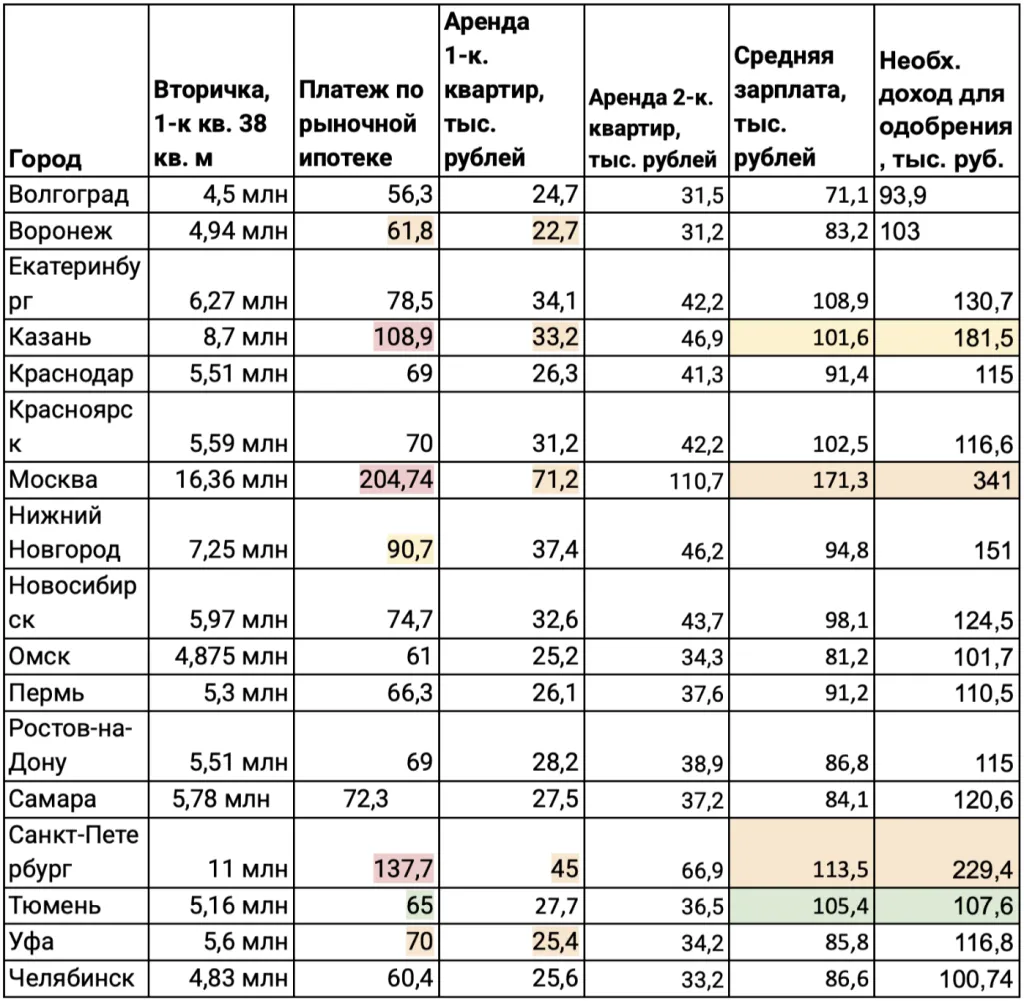
Так, более чем трехкратный разрыв (3,3 раза) зафиксирован в Казани: аренда типовой однушки здесь обходится в 33,2 тыс. рублей, платеж по ипотеке — в 108,9 тыс. рублей в месяц. Второе место по уровню ценового разрыва занимает Санкт-Петербург, где аренда втрое дешевле рыночной ипотеки: средняя ставка составляет 45 тыс. рублей, а платеж по жилищному кредиту — 137,7 тыс. рублей в месяц.
Москва на третьей строчке: средняя стоимость аренды однушки в столице, по данным «Циана», составляет 71,2 тыс. рублей. При этом платеж по рыночной ипотеке, взятой на базовых условиях на покупку типовой однокомнатной квартиры, в 2,9 раза выше: 204,74 тыс. рублей в месяц.
На четвертом месте Уфа с показателем в 2,75: аренда обойдется в 25,4 тыс. рублей в месяц, платеж по ипотеке — в 70 тыс. рублей в месяц. Топ-5 замыкает Воронеж, где разрыв 2,7-кратный: аренда однушки обходится в 22,7 тыс. рублей, платеж по ипотеке — в 61,8 тыс. рублей в месяц.
В остальных городах-миллионниках ситуация следующая:
- Самара, Краснодар: аренда в 2,6 раза дешевле ипотеки;
- Пермь: разница в 2,5 раза;
- Ростов-на-Дону, Нижний Новгород, Челябинск, Омск: разница примерно в 2,4 раза;
- Волгоград, Екатеринбург, Новосибирск, Тюмень: в 2,3 раза;
- Красноярск: разница в 2,2 раза.
Как считали
Стоимость ипотечной квартиры рассчитана по данным в предложении на «Циане» для площади в 38 кв. м. Параметры кредита для определения ежемесячного платежа — ставка 18,69% (средневзвешенный показатель вторичного рынка на 11 октября 2026 г., данные «Дом.РФ»), первоначальный взнос — 20%, срок кредита — 30 лет. Средняя стоимость аренды и заработные платы в городах-миллионниках приводятся по данным аналитиков «Циана», оценка требований к уровню зарплаты — расчеты для типового кредита (п. в. 20%, срок кредита на 30 лет) по данным «Дом.РФ».
Средней зарплаты не хватит для одобрения ипотеки
Отдельно стоит обратить внимание на такой параметр, как необходимый доход для одобрения ипотечного кредита — этот пункт есть, например, в большинстве ипотечных калькуляторов, он помогает в первом приближении сориентироваться в финансовых возможностях заемщика. Как показывают расчеты, по всем городам-миллионникам дохода в размере одной среднестатистической зарплаты будет недостаточно для оформления рыночной ипотеки.
Самый серьезный разрыв между примерным уровнем необходимого дохода и средней зарплатой по городу отмечается в столицах:
- в Москве — соответственно 341 тыс. рублей и 171,3 тыс. рублей;
- в Санкт-Петербурге — 229,4 тыс. и 113,5 тыс. рублей в месяц.
Кроме того, Москва, Петербург и Казань составили тройку мегаполисов, в которых средний размер платежа по рыночной ипотеке превышает среднюю зарплату по городу, следует из данных «Циана». Так, в Казани усредненный платеж составляет 108,9 тыс. рублей в месяц, средний доход — 101,6 тыс. рублей в месяц. Аналогичные показатели в столицах:
Москва — 204,74 тыс. по ипотеке на вторичную однокомнатную квартиру при зарплате в 171,3 тыс. рублей;
Санкт-Петербург — 137,7 тыс. по ипотеке при зарплате в 113,5 тыс. рублей.
За пределами топ-3 максимальная доля ипотечного платежа в средней ежемесячной зарплате отмечается в Нижнем Новгороде (95,7%), Самаре (86%), Уфе (81,6%) и Ростове-на-Дону (79,5%). Минимальные показатели — в Тюмени (61,7%), Красноярске (68,3%) и Челябинске (69,8%). По остальным городам-миллионникам соотношение колеблется вокруг трех четвертей дохода:
- Волгоград и Екатеринбург — 72%;
- Пермь — 72,7%;
- Воронеж — 74,3%;
- Краснодар — 75,5%;
- Омск — 75,1%;
- Новосибирск — 76,2%.
- Волгоград — 34,7%;
- Воронеж — 27,3%;
- Екатеринбург — 31,3%;
- Казань — 32,7%;
- Краснодар — 28,8%;
- Красноярск — 30,4%;
- Москва — 41,6%;
- Нижний Новгород — 39,5%;
- Новосибирск — 33,2%;
- Омск — 31%;
- Пермь — 28,6%;
- Ростов-на-Дону — 32,5%;
- Самара — 32,7%;
- Санкт-Петербург — 39,7%;
- Тюмень — 26,3%;
- Уфа — 29,6%;
- Челябинск — 29,6%.
Несмотря на высокую стоимость рыночного кредита, востребованность базовой ипотеки постепенно растет, отмечают опрошенные эксперты. «Если год назад в ипотечных сделках преобладали льготные программы — 56,1%, то в октябре этого года их доля снизилась до 17,7%, уступив место рыночным кредитам. В Москве доля рыночных программ среди всех ипотечных сделок сейчас составляет 88,4%, в Санкт-Петербурге и вовсе 93,3%», — рассказывает заместитель руководителя ипотечного департамента федеральной компании «Этажи» Татьяна Решетникова.
Рыночная ипотека постепенно восстанавливает свои позиции, хотя для большинства покупателей она по-прежнему остается дорогой, продолжает директор блока продаж жилой недвижимости ГК «А101» Владимир Колесников. «Рыночное кредитование возвращается, но пока преимущественно за счет заемщиков с достаточными собственными средствами и доходом для обслуживания кредита при высоких ставках», — поясняет эксперт.
Вместе с тем разрыв в уровне расходов на обслуживание рыночной ипотеки и на аренду остается впечатляющим. По оценке Натальи Шаталиной, базовая ипотека сможет стать относительно доступной альтернативой аренде при ставке около 8% годовых. «Чтобы понять, насколько реалистичен такой сценарий, рассмотрим конкретный пример, — рассуждает Шаталина. — Предположим, покупатель планирует приобрести квартиру стоимостью 12 млн рублей в новостройке или на вторичном рынке. Рассмотрим жилье в Подмосковье, в том числе вблизи МЦД, с хорошей транспортной доступностью. При первоначальном взносе в 2,5 млн рублей, то есть около 20% стоимости объекта, сумма ипотечного кредита составит 9,5 млн рублей.
Аренда аналогичной квартиры обойдется примерно в 45–50 тыс. рублей в месяц. При этом ежемесячный платеж по ипотеке при ставке 12% составит около 100 тыс. рублей, при 10% — около 87 тыс. рублей, а при 8% — порядка 70 тыс. рублей».
Даже при ставке 8% ипотечный платеж остается выше арендной платы, резюмирует эксперт. Но в этом случае разница уже выглядит менее существенной, особенно если учитывать, что покупатель постепенно приобретает собственное жилье. «И именно в этом диапазоне ипотека могла бы стать более привлекательной альтернативой аренде для широкой аудитории. При этом понятно, что достижение такого уровня ставок в текущих экономических условиях — непростая задача», — заключает Наталья Шаталина.