


Доходность инвестиций в московские ЦОДы может достичь 32%
11 ноября 2026 19:00
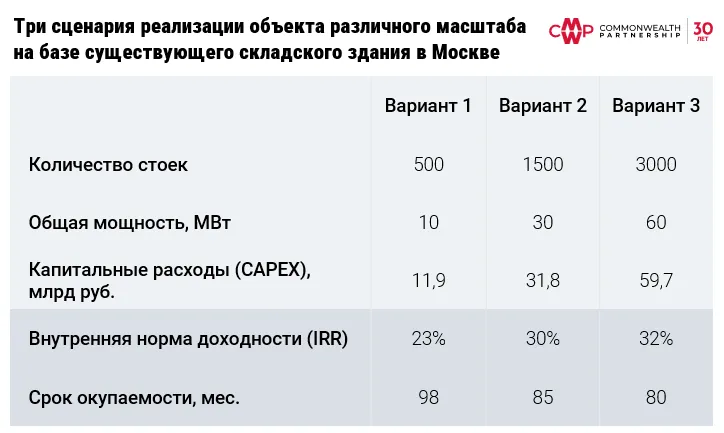
Авторы изучили три сценария создания коммерческого ЦОДа на базе существующего складского здания в Москве. Во всех вариантах объект оказывает услуги колокации: клиенты размещают собственное оборудование на площадке оператора, который обеспечивает его электропитание, охлаждение и сетевое подключение.
Модель предусматривает ИТ-мощность 14 кВт на стойку и коэффициент энергоэффективности PUE 1,4. При увеличении проекта с 500 до 3 тыс. стоек расчетная внутренняя норма доходности (IRR) растет с 23% до 32%, а срок окупаемости сокращается с 98 до 80 месяцев.
Укрупнение дата-центра снижает удельные капитальные расходы, но увеличивает общую сумму инвестиций. Для проекта на 500 стоек потребуется 11,9 млрд руб., а для объекта на 3 тыс. стоек — уже 59,7 млрд руб.
Разница заметна и при сравнении двух крупнейших сценариев. Переход от второго варианта к третьему увеличивает капитальные затраты с 31,8 млрд до 59,7 млрд руб., тогда как IRR повышается с 30% до 32%. Таким образом, дополнительные два процентных пункта доходности требуют почти двукратного увеличения вложений. Представленные показатели относятся к расчетной модели и не гарантируют аналогичную доходность для любого проекта на рынке.
При выборе места для дата-центра инвестору важно оценивать не только стоимость здания или участка, но и доступность необходимых ресурсов. Для коммерческих ЦОДов предпочтительны крупные города и агломерации, где есть потенциальные клиенты и телекоммуникационная инфраструктура. Корпоративные дата-центры могут размещаться за пределами крупных центров, если там можно обеспечить требуемое качество каналов связи.
Один из главных факторов — наличие достаточной электрической мощности или подтвержденная возможность ее подключения. Если сетевых ресурсов не хватает, альтернативой может стать собственная генерация на газе. Участок также не должен иметь градостроительных ограничений, связанных с планами жилой застройки или комплексным развитием территорий (КРТ). Если земля уже вошла в границы КРТ, необходимо проверить возможность исключить ее из проекта.
Расстояние от будущего ЦОДа до ближайших жилых зданий должно составлять не менее 100 м. Еще одно требование — отсутствие поблизости нефтехранилищ, автозаправочных станций и других потенциально опасных объектов.
«Инвестиционная привлекательность ЦОДа определяется сочетанием масштаба, доступной мощности и спроса. Расчетная модель показывает заметный эффект укрупнения, но дополнительная доходность требует существенно большего капитала. Поэтому начинать проект нужно не с выбора здания, а с проверки энергоснабжения, градостроительных условий и будущей загрузки. Именно эти параметры определяют, сможет ли расчетная экономика стать реальной», — отметил старший консультант по земельным отношениям и индустриальной недвижимости CMWP Денис Кутлу.
По данным исследования, на сентябрь 2026 года в столице находилось более 70% ИТ-мощностей коммерческих дата-центров России. Дефицит свободных участков и электрической мощности повышает интерес к площадкам с уже подключенным энергоснабжением. Еще одним вариантом для операторов становится газовая генерация.
Возможности для развития отрасли появляются и в регионах. Среди перспективных направлений исследователи выделяют Новосибирскую, Тверскую и Владимирскую области. Там сочетаются спрос на услуги ЦОДов, доступная энергетическая инфраструктура и площадки для размещения новых объектов.
Рынок остается высококонцентрированным: крупнейшие операторы контролируют 75% совокупной ИТ-мощности коммерческих дата-центров и 76% всех стоек в России. Дальнейший рост отрасли будет зависеть от того, насколько успешно компании смогут вводить заявленные мощности. Преимущество получат проекты, в которых вопросы энергоснабжения и инфраструктурных ограничений решены до начала основных инвестиций.
По оценке члена правления Ассоциации участников отрасли центров обработки данных, управляющего партнера DC Advisor Михаила Саликова, дефицит мощностей на российском рынке ЦОДов уже составляет около 200 МВт и в перспективе может увеличиться.
«Это свидетельствует о наличии устойчивого неудовлетворенного спроса и формирует благоприятные предпосылки для реализации новых проектов. Несмотря на все существующие сложности, рынок ЦОД остается одной из немногих инвестиционно привлекательных отраслей российской экономики. Сочетание устойчивого роста спроса, дефицита предложения и долгосрочного характера потребности в вычислительных мощностях создает условия для формирования стабильной доходной модели и сравнительно быстрого возврата вложенных инвестиций при грамотном выборе площадки, обеспечении энергетической инфраструктуры и эффективной реализации проекта», — пояснил Саликов.